Comment bâtir un budget mensuel que vous tenez
Votre téléphone vibre à 9 h 12 : notification de banque, paiement de carte, solde plus bas que prévu. Vous aviez pourtant décidé de faire attention ce mois-ci. Pour établir un budget mensuel qu’on respecte vraiment, il faut partir de vos dates de paiement, de vos habitudes réelles et de quelques limites simples à vérifier chaque semaine.
Calculez votre revenu réellement disponible
Commencez par le montant qui arrive vraiment sur votre compte, après impôts, cotisations, remboursements prélevés à la source et avances déjà consommées. Si votre salaire varie, prenez la moyenne des trois derniers mois, puis retirez 5 % pour garder une marge. Un budget construit sur le meilleur mois de l’année fatigue vite.
Suivez l’ordre suivant avant de répartir l’argent :
- Notez les revenus nets déjà confirmés pour le mois.
- Retirez les prélèvements obligatoires connus.
- Mettez de côté les remboursements dus à court terme.
- Gardez une petite marge sur le compte courant.
- Répartissez seulement le reste entre vos catégories.
Cette méthode évite de compter deux fois la même somme. Elle rend aussi visibles les mois à risque, par exemple ceux avec assurance annuelle, taxe, entretien du véhicule ou achat scolaire.
Séparez les charges fixes des choix quotidiens
Les charges fixes sont les dépenses dont le montant et la date changent peu : loyer, crédit, abonnement téléphonique, assurance, cantine, transport. Elles doivent être inscrites avant les courses, les sorties et les achats personnels. Si elles dépassent déjà 60 % de votre revenu net, le budget devra être serré ailleurs.
Ne cherchez pas la précision parfaite au centime dès le départ. Le premier objectif consiste à savoir combien il reste après les engagements déjà pris. Sur un revenu net de 2 200 €, avec 1 250 € de charges fixes, vous disposez de 950 € pour vivre, épargner et absorber les écarts.
Les abonnements méritent une vérification à part. Un paiement de 7,99 € paraît faible, mais cinq abonnements peu utilisés pèsent presque 40 € par mois. Notez la date de renouvellement et gardez uniquement ceux que vous utilisez vraiment.
Donnez un montant réaliste aux dépenses variables
Les dépenses variables sont celles qui font dérailler le budget : courses, carburant, pharmacie, vêtements, cadeaux, repas dehors. Elles fluctuent, donc elles demandent des enveloppes assez larges. Si vous inscrivez 300 € de courses alors que vos trois derniers mois tournent autour de 470 €, vous préparez un dépassement.
Voici un tableau simple pour fixer vos premiers montants :
|
Poste |
Montant à inscrire |
Vérification mensuelle |
|---|---|---|
|
Courses |
Moyenne des trois tickets hebdos |
Comparez le total réel |
|
Transport |
Plein ou abonnement prévu |
Notez les trajets exceptionnels |
|
Santé |
Reste à charge habituel |
Gardez les justificatifs |
|
Achats personnels |
Plafond fixé avant le mois |
Stoppez au plafond atteint |
Ajoutez une ligne « divers » de 30 à 80 € selon vos revenus. Elle absorbe une serrure à refaire, un cadeau oublié ou une sortie scolaire. Sans cette ligne, chaque petit imprévu devient une excuse pour abandonner le suivi.
Encadrez les loisirs avec une enveloppe précise
Les loisirs doivent apparaître dans le budget avec un montant assumé. Restaurant, cinéma, jeux, plateformes payantes, sport ou sorties entre amis : tout cela fait partie d’un mois normal. Une enveloppe écrite permet de profiter sans recalculer votre solde après chaque paiement.
Pour les loisirs en ligne payants, classez les dépenses selon le même principe que les autres divertissements. Un site de casino en ligne en italien comme spinplatinum.win peut simplement entrer dans cette catégorie si cette activité figure déjà dans vos habitudes. Le montant prévu doit être décidé avant le début du mois et rester distinct des charges essentielles. Cette séparation rend le budget lisible quand vous consultez vos opérations bancaires.
Choisissez aussi un rythme. Certains préfèrent 120 € disponibles dès le premier jour, d’autres 30 € par semaine. La seconde option aide souvent à tenir jusqu’à la fin du mois, surtout lorsque les sorties se concentrent le week-end.
Construisez votre budget autour des dates réelles
Un budget mensuel se respecte mieux quand il suit le calendrier. Notez le jour d’arrivée du salaire, puis placez les prélèvements dans l’ordre où ils tombent. Vous verrez rapidement les semaines où le compte est confortable et celles où il faut ralentir.
Si le loyer passe le 5, l’assurance le 8 et l’électricité le 10, évitez de prévoir une grosse dépense le 6. Votre budget peut être équilibré sur le papier et inconfortable en trésorerie. Le problème vient alors du moment, pas du montant total.
Programmez les virements utiles juste après l’arrivée du revenu : épargne, compte commun, remboursement familial, enveloppe vacances. Quand l’argent reste sans affectation, il se mélange aux dépenses du quotidien. Un virement nommé clairement crée une frontière visible.
Fixez une règle claire pour les paiements par carte
La carte bancaire rend les dépenses faciles à oublier, surtout avec le paiement sans contact et les achats enregistrés dans les boutiques en ligne. Pour garder un budget mensuel lisible, attribuez un rôle à chaque carte si vous en utilisez plusieurs. Par exemple, une carte sert aux charges du foyer, une autre aux dépenses personnelles.
Si vous n’avez qu’un seul compte, créez un repère simple dans votre suivi. Chaque paiement de plus de 50 € doit être noté le jour même, avec la catégorie concernée. Cette règle réduit les surprises sans transformer votre mois en exercice comptable permanent.
Choisissez un suivi assez simple pour durer
Le meilleur outil est celui que vous ouvrez encore au bout de trois semaines. Un carnet, une feuille de calcul ou l’application de votre banque peuvent suffire. Évitez les catégories trop nombreuses, car elles transforment chaque ticket en corvée.
Gardez ces contrôles rapides :
- Solde disponible : vérifiez-le deux fois par semaine.
- Courses : totalisez les tickets le même jour.
- Loisirs : comparez le reste avant une sortie.
- Abonnements : contrôlez les prélèvements une fois par mois.
- Épargne : vérifiez que le virement est bien parti.
Dix minutes le dimanche soir suffisent souvent. Notez les écarts sans vous juger : 22 € de pharmacie, 18 € de parking, 35 € d’invitation. Le budget devient utile quand il reflète votre vie réelle.
Préparez les dépenses irrégulières avant leur arrivée
Certaines dépenses semblent imprévues parce qu’elles ne reviennent pas chaque mois. Pourtant, les pneus, les cadeaux, les vacances, l’entretien de chaudière ou les frais de rentrée reviennent presque toujours. Transformez-les en mini-épargne mensuelle.
Prenez le total annuel estimé et divisez-le par douze. Si les cadeaux de fin d’année coûtent environ 480 €, prévoyez 40 € par mois. Si l’assurance habitation tombe en une fois à 240 €, mettez 20 € de côté chaque mois sur un sous-compte ou une ligne séparée.
Cette approche calme les mois chargés. Elle réduit aussi l’usage du découvert pour des dépenses pourtant prévisibles. Même avec de petits montants, vous reprenez le contrôle du calendrier.
Ajustez sans tout recommencer
Un budget qui tient accepte les corrections. À la fin du mois, comparez prévu et réel sur trois postes seulement : courses, loisirs, dépenses imprévues. Si l’écart se répète deux mois de suite, modifiez le montant de départ.
Cherchez la cause avant de couper. Des courses trop élevées peuvent venir d’un changement de foyer, d’un panier repas au travail ou de prix plus hauts dans votre magasin habituel. Une catégorie mal évaluée se corrige mieux qu’une contrainte trop dure.
Gardez une règle simple pour les excédents. Quand il reste 70 €, affectez une partie à l’épargne et une partie au mois suivant. Le budget devient plus motivant quand il laisse une trace positive, même modeste.
Garder le budget visible chaque semaine
Un budget respecté tient sur une page et se vérifie à date fixe. Inscrivez le revenu disponible, les charges, les enveloppes variables et le reste prévu en fin de mois. Relisez-le chaque semaine avant les gros achats : cette seule habitude transforme une intention vague en décision concrète.
AGENDA
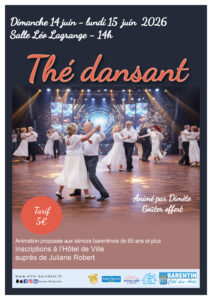
Thé dansant des seniors
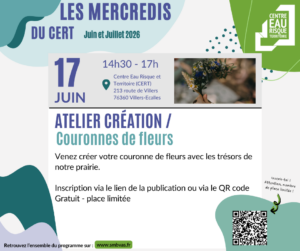
Les mercredis du CERT – Couronnes de fleurs
Conciliateur de justice
Boum des CM2
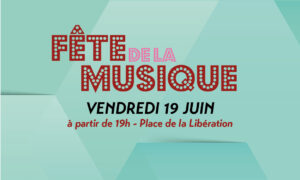
Fête de la musique